Domain forst-seilwinde.de kaufen?
Wir ziehen mit dem Projekt
forst-seilwinde.de um.
Sind Sie am Kauf der Domain
forst-seilwinde.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain forst-seilwinde.de kaufen?
Was ist die maximale Zugkraft, die mithilfe einer hydraulischen Seilwinde erzeugt werden kann?
Die maximale Zugkraft, die mithilfe einer hydraulischen Seilwinde erzeugt werden kann, hängt von der Größe und Leistungsfähigkeit der Winde ab. In der Regel können hydraulische Seilwinden Zugkräfte von mehreren Tonnen bis zu mehreren hundert Tonnen erzeugen. Es ist wichtig, die maximale Zugkraft der Seilwinde nicht zu überschreiten, um Schäden zu vermeiden. **
Wer haftet für Erbschaftsteuer?
Die Erbschaftsteuer wird grundsätzlich von den Erben oder Beschenkten gezahlt. Sie müssen die Höhe der Steuer berechnen und die entsprechenden Beträge an das Finanzamt überweisen. In einigen Fällen kann auch der Erblasser zu Lebzeiten bereits Schenkungen getätigt haben, für die ebenfalls Erbschaftsteuer fällig wird. Es ist wichtig, dass die Erben oder Beschenkten die Steuerfragen sorgfältig prüfen und gegebenenfalls einen Steuerberater hinzuziehen, um mögliche Steuervorteile zu nutzen. Letztendlich ist es die Verantwortung der Erben oder Beschenkten, die Erbschaftsteuer korrekt zu zahlen. **

Ähnliche Suchbegriffe für Handbuch-Erbschaftsteuer-und-Bewertung
Top-Angebote
Produkte zum Begriff Handbuch-Erbschaftsteuer-und-Bewertung:
-
Handbuch Erbschaftsteuer und Bewertung 2026. BewG, ErbStG, GrEStG, GrStG 2026, Fachbücher von Deutsches Wissenschaftliches Institut Der Steuerberater E. V.Das Handbuch Erbschaftsteuer und Bewertung 2026 bietet eine umfassende und aktuelle Übersicht über die relevanten Gesetze und Verordnungen im Bereich der Erbschaftsteuer, Grunderwerbsteuer, Grundsteuer und Bewertungsrecht. Es enthält alle wesentlichen Änderungen seit der letzten Auflage und ist auf dem Stand von März 2026. Die Inhalte umfassen das Bewertungsgesetz, das Erbschaftsteuer- und Schenkungsteuergesetz sowie die entsprechenden Durchführungsverordnungen und Richtlinien. Darüber hinaus sind wichtige Erlassbestimmungen und die Rechtsprechung zu diesen Themen enthalten. Das Handbuch ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der Wertermittlung und Festsetzung in diesen Rechtsgebieten befassen. Es ist so konzipiert, dass es jährlich aktualisiert wird, um den Benutzerinnen und Benutzern stets die neuesten Informationen zu bieten.95,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nürnberg, Philip: Klausur-Leitfaden Erbschaftsteuer und BewertungKlausur-Leitfaden Erbschaftsteuer und Bewertung , Bestens vorbereitet in die Klausur "Erbschaft-/Schenkungsteuer und Bewertungsrecht" Dieser Leitfaden verknüpft Wissen und Anwendung und zeigt Ihnen Schritt für Schritt die richtige Herangehensweise an die Klausur! Die Klausur stellt eine große Herausforderung in der Steuerberaterprüfung dar. Neben der Kenntnis der konkreten Vorschriften ist vor allem die richtige Herangehensweise ein entscheidender Erfolgsfaktor. Der vorliegende Klausur-Leitfaden verknüpft beides und unterscheidet sich damit deutlich von den "herkömmlichen" Lehrbüchern. Anhand zahlreicher Praxisfälle und mit vielen Tipps und Hinweisen zeigt dieser Leitfaden Schritt für Schritt - welche Vorschriften im konkreten Fall beachtet werden müssen und - wie die jeweilige Lösung grundsätzlich aufgebaut und dargestellt werden sollte. Mit der Kombination aus Wissen und Anwendung schafft der Leitfaden eine fundierte Basis für eine erfolgreiche Klausur. Inhaltsverzeichnis: ¿I. Gegenstand der Prüfungsklausuren "Erbschaftsteuer, Schenkungsteuer und Bewertungsrecht" II. Klausurtechnik und Methodik III. Grundlagenwissen Erbschaftsteuerrecht und Bewertungsrecht IV. Inhaltliche Schwerpunkte der letzten Steuerberaterprüfungen V. Fallbearbeitung von Erbschaftsteuerklausuren , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage Online-Version inklusive., Erscheinungsjahr: 20250430, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Klausurhilfen für angehende Steuerberater##, Autoren: Nürnberg, Philip, Auflage: 25001, Auflage/Ausgabe: 1. Auflage Online-Version inklusive, Seitenzahl/Blattzahl: 109, Keyword: Prüfungsschema; Steuerberaterprüfung; Leitfaden; Klausurentraining, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Jura~Recht / Jura~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Warengruppe: HC/Steuern, Sender’s product category: BUNDLE, Blätteranzahl: 109 Blätter, Länge: 297, Breite: 210, Höhe: 7, Gewicht: 341, Produktform: Kartoniert,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
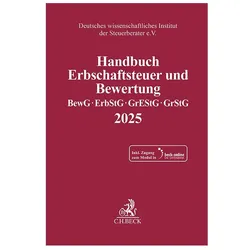
Handbuch Erbschaftsteuer und Bewertung 2025. BewG, ErbStG, GrEStG, GrStG 2025, Set von , C.H. Beck, 978-3-406-83191-1Handbuch Erbschaftsteuer Und Bewertung 2025. Bewg, Erbstg, Grestg, Grstg 2025, Set Von, C.h. Beck, 978-3-406-83191-1, Seitenanzahl: 139389,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehr- und Trainingsbuch Bewertung und Erbschaftsteuer, Schulbücher von Jonas Uricher, Mathias GrootensDie effiziente Vorbereitung auf Prüfung und Praxis. Leicht verständlich dargestellt lernen Sie alles Wichtige zum Erbschaftsteuer- und Bewertungsrecht und trainieren die gelernten Inhalte anschliessend aktiv mit über 50 praxisnahen Übungsfällen. Ein idealer Begleiter für Lehrgänge, Kurse und das Selbststudium. Erbschaftsteuer und Bewertungsrecht: Effizient lernen und trainieren. Diese vollständig überarbeitete Auflage des bewährten Lehr- und Trainingsbuchs bereitet angehende Steuerberater, Steuerfachwirte und Diplom-Finanzwirte/B. A. effektiv auf die Prüfung und Praxis vor. Neben der Vermittlung theoretischen Wissens unterstützt das Lehr- und Trainingsbuch ein aktives Lernen und Umsetzen des Stoffes anhand von über 50 Übungsfällen. Mit dieser Kombination ist dieser Band ein idealer Begleiter für Lehrgänge und Kurse, aber auch eine wertvolle Lernhilfe für das Studium zu Hause. Die Praxisnähe der Übungsfälle ist den ausbildungserfahrenen Autoren dabei ebenso wichtig wie deren Aktualität. Rechtsstand ist der 31. März 2025. Inhaltsverzeichnis: Kompakte Darstellung des Erbschaftsteuerrechts und Bewertungsrechts auf hohem Niveau mit zahlreichen Beispielen, Kontrollfragen zu den einzelnen Kapiteln, über 50 Übungsfällen mit Lösungen.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Umlenkrolle für Seilwinde?
Welche Umlenkrolle für Seilwinde ist die richtige für mein Vorhaben? Welche Traglast und welchen Durchmesser sollte sie haben, um den Anforderungen meiner Seilwinde gerecht zu werden? Gibt es spezielle Umlenkrollen für bestimmte Einsatzzwecke oder Seiltypen? Welche Materialien und Eigenschaften sollte die Umlenkrolle haben, um eine sichere und effiziente Nutzung zu gewährleisten? Gibt es Empfehlungen oder Tests von Herstellern, die bei der Auswahl der passenden Umlenkrolle hilfreich sein könnten? **
-
Wann muß man Erbschaftsteuer bezahlen?
Erbschaftsteuer muss in Deutschland bezahlt werden, wenn man als Erbe Vermögenswerte wie Geld, Immobilien oder Wertgegenstände erhält. Die Höhe der Erbschaftsteuer hängt vom Wert des Erbes und dem Verwandtschaftsverhältnis zum Erblasser ab. In der Regel muss die Erbschaftsteuer innerhalb von drei Monaten nach dem Erbfall beim Finanzamt angemeldet und bezahlt werden. Es gibt jedoch bestimmte Freibeträge, bis zu denen keine Erbschaftsteuer fällig wird. Es ist ratsam, sich frühzeitig über die steuerlichen Pflichten im Zusammenhang mit einer Erbschaft zu informieren, um mögliche Strafzahlungen zu vermeiden. **
-
Welches Erbschaftsteuer Finanzamt ist zuständig?
Welches Erbschaftsteuer Finanzamt für eine bestimmte Erbschaft zuständig ist, hängt in der Regel vom letzten Wohnsitz des Erblassers ab. Das Finanzamt, in dessen Bezirk der Erblasser zuletzt gemeldet war, ist normalerweise für die Erbschaftsteuer zuständig. Es kann jedoch auch Ausnahmen geben, zum Beispiel wenn der Erblasser im Ausland gelebt hat oder wenn das Erbe Auslandsvermögen umfasst. In solchen Fällen kann die Zuständigkeit auch nach anderen Kriterien bestimmt werden. Es ist daher ratsam, sich im konkreten Fall direkt beim Finanzamt zu erkundigen, um sicherzustellen, dass die Erbschaftsteuer korrekt abgewickelt wird. **
-
Soll die Erbschaftsteuer abgeschafft werden?
Diese Frage ist umstritten und es gibt unterschiedliche Meinungen dazu. Befürworter einer Abschaffung argumentieren, dass die Erbschaftsteuer eine Doppelbesteuerung darstellt und die Vermögensübertragung erschwert. Gegner einer Abschaffung sehen in der Erbschaftsteuer eine gerechte Umverteilung von Vermögen und eine Möglichkeit, soziale Ungleichheiten auszugleichen. Letztendlich ist es eine politische Entscheidung, ob die Erbschaftsteuer abgeschafft wird oder nicht. **

Wie funktioniert eine manuelle Seilwinde? Welche Lasten können mit einer Seilwinde befördert werden?
Eine manuelle Seilwinde wird durch das Drehen einer Kurbel betrieben, die das Seil auf- oder abwickelt. Durch die mechanische Kraftübertragung können Lasten bis zu mehreren Tonnen befördert werden. Die Seilwinde wird oft in Kombination mit einem Flaschenzug oder anderen Hebevorrichtungen verwendet, um schwere Lasten zu heben oder zu ziehen. **
Wie laut ist die Seilwinde?
Die Lautstärke einer Seilwinde hängt von verschiedenen Faktoren ab, wie zum Beispiel der Größe und dem Modell der Seilwinde sowie dem Betriebszustand. In der Regel erzeugen Seilwinden jedoch einen Geräuschpegel, der als laut empfunden werden kann. Es ist daher ratsam, beim Betrieb einer Seilwinde Gehörschutz zu tragen. **
Top-Angebote
Produkte zum Begriff Handbuch-Erbschaftsteuer-und-Bewertung:
-
Handbuch Erbschaftsteuer und Bewertung 2025, FachbücherDas Handbuch Erbschaftsteuer und Bewertung 2025 von Beck C.H. ist ein umfassendes Fachbuch, das sich mit den relevanten gesetzlichen Bestimmungen zur Erbschaft- und Schenkungsteuer sowie zur Bewertung von Vermögenswerten befasst. Es bietet eine detaillierte Analyse des Bewertungsgesetzes, des Erbschaft- und Schenkungsteuergesetzes, des Grunderwerbsteuergesetzes und des Grundsteuergesetzes. Verfasst vom Deutschen wissenschaftlichen Institut der Steuerberater e.V., richtet sich das Werk an Fachleute im Steuerwesen, die sich mit den komplexen Regelungen und deren praktischen Anwendungen auseinandersetzen. Mit einem Umfang von 1500 Seiten und einem stabilen Leinen-Einband ist das Handbuch sowohl als Nachschlagewerk als auch als Lehrmaterial geeignet. Die Publikation ist in deutscher Sprache verfasst und bietet aktuelle Informationen für das Jahr 2025, was sie zu einer wertvollen Ressource für Steuerberater, Juristen und Studierende im Bereich Steuerrecht macht. Das Handbuch ist in Deutschland produziert und spiegelt die neuesten Entwicklungen und Anforderungen im Bereich der Erbschaftsteuer und Bewertung wider.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Erbschaftsteuer und Bewertung 2026. BewG, ErbStG, GrEStG, GrStG 2026, Set von , C.H. Beck, 978-3-406-84575-8Handbuch Erbschaftsteuer Und Bewertung 2026. Bewg, Erbstg, Grestg, Grstg 2026, Set Von, C.h. Beck, 978-3-406-84575-8, Seitenanzahl: 141395,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Erbschaftsteuer und Bewertung 2026. BewG, ErbStG, GrEStG, GrStG 2026, Fachbücher von Deutsches Wissenschaftliches Institut Der Steuerberater E. V.Das Handbuch Erbschaftsteuer und Bewertung 2026 bietet eine umfassende und aktuelle Übersicht über die relevanten Gesetze und Verordnungen im Bereich der Erbschaftsteuer, Grunderwerbsteuer, Grundsteuer und Bewertungsrecht. Es enthält alle wesentlichen Änderungen seit der letzten Auflage und ist auf dem Stand von März 2026. Die Inhalte umfassen das Bewertungsgesetz, das Erbschaftsteuer- und Schenkungsteuergesetz sowie die entsprechenden Durchführungsverordnungen und Richtlinien. Darüber hinaus sind wichtige Erlassbestimmungen und die Rechtsprechung zu diesen Themen enthalten. Das Handbuch ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der Wertermittlung und Festsetzung in diesen Rechtsgebieten befassen. Es ist so konzipiert, dass es jährlich aktualisiert wird, um den Benutzerinnen und Benutzern stets die neuesten Informationen zu bieten.95,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nürnberg, Philip: Klausur-Leitfaden Erbschaftsteuer und BewertungKlausur-Leitfaden Erbschaftsteuer und Bewertung , Bestens vorbereitet in die Klausur "Erbschaft-/Schenkungsteuer und Bewertungsrecht" Dieser Leitfaden verknüpft Wissen und Anwendung und zeigt Ihnen Schritt für Schritt die richtige Herangehensweise an die Klausur! Die Klausur stellt eine große Herausforderung in der Steuerberaterprüfung dar. Neben der Kenntnis der konkreten Vorschriften ist vor allem die richtige Herangehensweise ein entscheidender Erfolgsfaktor. Der vorliegende Klausur-Leitfaden verknüpft beides und unterscheidet sich damit deutlich von den "herkömmlichen" Lehrbüchern. Anhand zahlreicher Praxisfälle und mit vielen Tipps und Hinweisen zeigt dieser Leitfaden Schritt für Schritt - welche Vorschriften im konkreten Fall beachtet werden müssen und - wie die jeweilige Lösung grundsätzlich aufgebaut und dargestellt werden sollte. Mit der Kombination aus Wissen und Anwendung schafft der Leitfaden eine fundierte Basis für eine erfolgreiche Klausur. Inhaltsverzeichnis: ¿I. Gegenstand der Prüfungsklausuren "Erbschaftsteuer, Schenkungsteuer und Bewertungsrecht" II. Klausurtechnik und Methodik III. Grundlagenwissen Erbschaftsteuerrecht und Bewertungsrecht IV. Inhaltliche Schwerpunkte der letzten Steuerberaterprüfungen V. Fallbearbeitung von Erbschaftsteuerklausuren , Zusatzbeleuchtung > Beleuchtung , Auflage: 1. Auflage Online-Version inklusive., Erscheinungsjahr: 20250430, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Klausurhilfen für angehende Steuerberater##, Autoren: Nürnberg, Philip, Auflage: 25001, Auflage/Ausgabe: 1. Auflage Online-Version inklusive, Seitenzahl/Blattzahl: 109, Keyword: Prüfungsschema; Steuerberaterprüfung; Leitfaden; Klausurentraining, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Jura~Recht / Jura~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Warengruppe: HC/Steuern, Sender’s product category: BUNDLE, Blätteranzahl: 109 Blätter, Länge: 297, Breite: 210, Höhe: 7, Gewicht: 341, Produktform: Kartoniert,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die maximale Zugkraft, die mithilfe einer hydraulischen Seilwinde erzeugt werden kann?
Die maximale Zugkraft, die mithilfe einer hydraulischen Seilwinde erzeugt werden kann, hängt von der Größe und Leistungsfähigkeit der Winde ab. In der Regel können hydraulische Seilwinden Zugkräfte von mehreren Tonnen bis zu mehreren hundert Tonnen erzeugen. Es ist wichtig, die maximale Zugkraft der Seilwinde nicht zu überschreiten, um Schäden zu vermeiden. **
-
Wer haftet für Erbschaftsteuer?
Die Erbschaftsteuer wird grundsätzlich von den Erben oder Beschenkten gezahlt. Sie müssen die Höhe der Steuer berechnen und die entsprechenden Beträge an das Finanzamt überweisen. In einigen Fällen kann auch der Erblasser zu Lebzeiten bereits Schenkungen getätigt haben, für die ebenfalls Erbschaftsteuer fällig wird. Es ist wichtig, dass die Erben oder Beschenkten die Steuerfragen sorgfältig prüfen und gegebenenfalls einen Steuerberater hinzuziehen, um mögliche Steuervorteile zu nutzen. Letztendlich ist es die Verantwortung der Erben oder Beschenkten, die Erbschaftsteuer korrekt zu zahlen. **
-
Welche Umlenkrolle für Seilwinde?
Welche Umlenkrolle für Seilwinde ist die richtige für mein Vorhaben? Welche Traglast und welchen Durchmesser sollte sie haben, um den Anforderungen meiner Seilwinde gerecht zu werden? Gibt es spezielle Umlenkrollen für bestimmte Einsatzzwecke oder Seiltypen? Welche Materialien und Eigenschaften sollte die Umlenkrolle haben, um eine sichere und effiziente Nutzung zu gewährleisten? Gibt es Empfehlungen oder Tests von Herstellern, die bei der Auswahl der passenden Umlenkrolle hilfreich sein könnten? **
-
Wann muß man Erbschaftsteuer bezahlen?
Erbschaftsteuer muss in Deutschland bezahlt werden, wenn man als Erbe Vermögenswerte wie Geld, Immobilien oder Wertgegenstände erhält. Die Höhe der Erbschaftsteuer hängt vom Wert des Erbes und dem Verwandtschaftsverhältnis zum Erblasser ab. In der Regel muss die Erbschaftsteuer innerhalb von drei Monaten nach dem Erbfall beim Finanzamt angemeldet und bezahlt werden. Es gibt jedoch bestimmte Freibeträge, bis zu denen keine Erbschaftsteuer fällig wird. Es ist ratsam, sich frühzeitig über die steuerlichen Pflichten im Zusammenhang mit einer Erbschaft zu informieren, um mögliche Strafzahlungen zu vermeiden. **
Ähnliche Suchbegriffe für Handbuch-Erbschaftsteuer-und-Bewertung
-
Handbuch Erbschaftsteuer und Bewertung 2025. BewG, ErbStG, GrEStG, GrStG 2025, Set von , C.H. Beck, 978-3-406-83191-1Handbuch Erbschaftsteuer Und Bewertung 2025. Bewg, Erbstg, Grestg, Grstg 2025, Set Von, C.h. Beck, 978-3-406-83191-1, Seitenanzahl: 139389,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehr- und Trainingsbuch Bewertung und Erbschaftsteuer, Schulbücher von Jonas Uricher, Mathias GrootensDie effiziente Vorbereitung auf Prüfung und Praxis. Leicht verständlich dargestellt lernen Sie alles Wichtige zum Erbschaftsteuer- und Bewertungsrecht und trainieren die gelernten Inhalte anschliessend aktiv mit über 50 praxisnahen Übungsfällen. Ein idealer Begleiter für Lehrgänge, Kurse und das Selbststudium. Erbschaftsteuer und Bewertungsrecht: Effizient lernen und trainieren. Diese vollständig überarbeitete Auflage des bewährten Lehr- und Trainingsbuchs bereitet angehende Steuerberater, Steuerfachwirte und Diplom-Finanzwirte/B. A. effektiv auf die Prüfung und Praxis vor. Neben der Vermittlung theoretischen Wissens unterstützt das Lehr- und Trainingsbuch ein aktives Lernen und Umsetzen des Stoffes anhand von über 50 Übungsfällen. Mit dieser Kombination ist dieser Band ein idealer Begleiter für Lehrgänge und Kurse, aber auch eine wertvolle Lernhilfe für das Studium zu Hause. Die Praxisnähe der Übungsfälle ist den ausbildungserfahrenen Autoren dabei ebenso wichtig wie deren Aktualität. Rechtsstand ist der 31. März 2025. Inhaltsverzeichnis: Kompakte Darstellung des Erbschaftsteuerrechts und Bewertungsrechts auf hohem Niveau mit zahlreichen Beispielen, Kontrollfragen zu den einzelnen Kapiteln, über 50 Übungsfällen mit Lösungen.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
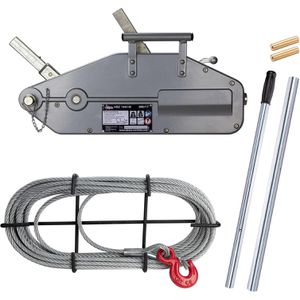
DEMA Seilwinde 68017, Endlos-Seilzug, 1600kg max. Zugkraft, Stahlseil 20mSeilzug für theoretisch endlose Stahl- oder Drahtseile Robustes Aluminiumgehäuse mit Teleskop-Handhubstange für 1600 kg Zugkraft Spezialseil mit 20m Länge, 11 mm Ø und Sicherheitshaken mit 21,4mm Öffnung Mit 2 Sicherheits-Scherbolzen als Überlastsicherung für erhöhten Anwenderschutz Universell einsetzbar zum Ziehen, Zurren, Spannen und Sichern Dank Unabhängigkeit von Strom- oder Batterieanschluss ideal für Forst- Offroad- Boot- oder Hobbyeinsatz Merkmale: Ausführung: manuell Last max.: 1600 kg Befestigung: mobil Funktion: Ziehen weitere Produktinformationen: Zuglast max.: 1600 kg Länge: 20 m Gewicht: 25 kg Lieferung: inkl. Teleskop-Handhubstange, 20m Spezialseil, 2 Sicherheits-Scherbolzen217,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welches Erbschaftsteuer Finanzamt ist zuständig?
Welches Erbschaftsteuer Finanzamt für eine bestimmte Erbschaft zuständig ist, hängt in der Regel vom letzten Wohnsitz des Erblassers ab. Das Finanzamt, in dessen Bezirk der Erblasser zuletzt gemeldet war, ist normalerweise für die Erbschaftsteuer zuständig. Es kann jedoch auch Ausnahmen geben, zum Beispiel wenn der Erblasser im Ausland gelebt hat oder wenn das Erbe Auslandsvermögen umfasst. In solchen Fällen kann die Zuständigkeit auch nach anderen Kriterien bestimmt werden. Es ist daher ratsam, sich im konkreten Fall direkt beim Finanzamt zu erkundigen, um sicherzustellen, dass die Erbschaftsteuer korrekt abgewickelt wird. **
-
Soll die Erbschaftsteuer abgeschafft werden?
Diese Frage ist umstritten und es gibt unterschiedliche Meinungen dazu. Befürworter einer Abschaffung argumentieren, dass die Erbschaftsteuer eine Doppelbesteuerung darstellt und die Vermögensübertragung erschwert. Gegner einer Abschaffung sehen in der Erbschaftsteuer eine gerechte Umverteilung von Vermögen und eine Möglichkeit, soziale Ungleichheiten auszugleichen. Letztendlich ist es eine politische Entscheidung, ob die Erbschaftsteuer abgeschafft wird oder nicht. **
-
Wie funktioniert eine manuelle Seilwinde? Welche Lasten können mit einer Seilwinde befördert werden?
Eine manuelle Seilwinde wird durch das Drehen einer Kurbel betrieben, die das Seil auf- oder abwickelt. Durch die mechanische Kraftübertragung können Lasten bis zu mehreren Tonnen befördert werden. Die Seilwinde wird oft in Kombination mit einem Flaschenzug oder anderen Hebevorrichtungen verwendet, um schwere Lasten zu heben oder zu ziehen. **
-
Wie laut ist die Seilwinde?
Die Lautstärke einer Seilwinde hängt von verschiedenen Faktoren ab, wie zum Beispiel der Größe und dem Modell der Seilwinde sowie dem Betriebszustand. In der Regel erzeugen Seilwinden jedoch einen Geräuschpegel, der als laut empfunden werden kann. Es ist daher ratsam, beim Betrieb einer Seilwinde Gehörschutz zu tragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.